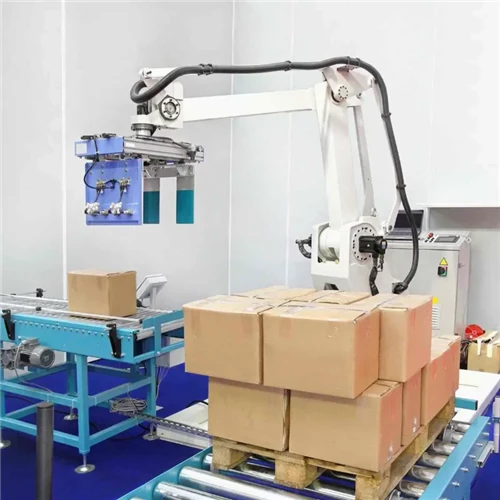
Det globale forsyningskjedeøkosystemet gjennomgår et seismisk strukturelt skifte, drevet av nådeløs e-handelsutvidelse, gjennomgripende industriell automatisering og vedvarende mangel på arbeidskraft på tvers av viktige produksjonsknutepunkter. I fokuspunktet for denne slutten-av-linjetransformasjonen sitter robotpalletisereremarked. En gang betraktet som en luksusfunksjon for multi-nasjonale mega-fabrikker, har automatisert stabling, lag-- og depalletiseringsløsninger utviklet seg til essensiell infrastruktur for moderne produksjonslinjer, distribusjonssentre og leveringsknutepunkter.
Gjennom prognoseperioden frem til2029, forventes markedet for globale robotpalletiseringer å vise eksponentiell vekst. Denne utvidelsen drives frem av raske teknologiske fremskritt innen samarbeidende robotikk, maskinsyn, tilpasset ende-av-armverktøy (EOAT) og kunstig intelligens. Denne omfattende markedsrapporten fordyper seg i kjernebransjens dynamikk, nøkkelmarkedsdrivere, begrensninger, regional innsikt, konkurransedyktige landskap og teknisk segmentering som former det globale robotpalletiseringsmarkedet gjennom 2029.

Sammendrag og markedsoversikt
DeGlobalt marked for robotpalleteringsmaskinerrepresenterer et kritisk segment av den bredere materialhåndterings- og industriell automasjonssektoren. Robotpalletiserere er automatiserte mekaniske systemer utstyrt med spesialisert programvare, leddede armer og tilpassede gripere designet for å plukke, orientere og stable produkter-som esker, kasser, poser, brett og spann-på paller systematisk for lagring eller transport.
Markedets akselerasjon gjennom 2029 er forankret i endrede operasjonelle realiteter. Manuell palletering-preget av høy fysisk anstrengelse, gjentatte bevegelsesskader og gjennomstrømningsflaskehalser-fases raskt ut. Driftsledere migrerer mot robotløsninger som leverer uovertruffen repeterbarhet, kontinuerlige 24/7 duty cycles, reduserte krav til fotavtrykk og betydelig-avkastning på investering (ROI).
Markedsdynamikk: Vekstdrivere, begrensninger og muligheter
- Global mangel på arbeidskraft i industrien
- Økning i e-handel og omnikanallogistikk
- Fokus på arbeidsergonomi og sikkerhet
- Etterspørsel etter høy-, fleksibel SKU-håndtering
- Høye førstegangsinvesteringer (CapEx)
- Integrasjonskompleksitet i eldre anlegg
- Mangel på faglært arbeidskraft til vedlikehold
- RaaS (Robotics-as-a-Service) forretningsmodeller
- Adopsjon av 3D Vision & AI baneplanlegging
- Økning av tunge-nyttelast Collaborative Cobots
Viktige markedsdrivere
1,Kronisk mangel på arbeidskraft og stigende lønnssatser
Industrisentre over hele Nord-Amerika, Vest-Europa og Asia-Stillehavet står overfor strukturelle demografiske endringer. Unge arbeidere vender seg bort fra manuell lagerarbeid, noe som fører til ekstrem utskifting av ansatte og sky-høye rekrutteringskostnader. Robotpalletiserere tilbyr en automatisert beskyttelse mot bemanningsvolatilitet.
2,Surge in E-Commerce and FMCG Consumption
Sektorene for rask-bevegende forbruksvarer (FMCG) og mat og drikke krever fleksible,-hurtige behandlingslinjer. Ettersom SKU-tellingene vokser på grunn av tilpasset emballasje, varierte eskestørrelser og reklame-multi-pakker, sliter konvensjonelle mekaniske lagpalletterere med å holde tritt. Fleksible 4-akse og 6-akse robotarmer tilpasser seg enkelt til skiftende pakkegeometrier.
3,Strenge arbeidssikkerhetsforskrifter
Offentlige organer som OSHA (Occupational Safety and Health Administration) i USA og tilsvarende regulatoriske myndigheter over hele verden håndhever strenge ergonomiske grenser for manuelle løft. Palletering av tunge sekker (25 kg–50 kg) eller gjentatte løfting av bokser forårsaker alvorlige muskel- og skjelettskader. Overgang til automatiserte palleteringsmaskiner fjerner arbeidere fra høy-risikomiljøer.
4, Fremskritt innen samarbeidsrobotikk (cobots)
Introduksjonen av tunge-nyttelast-koboter (20 kg til 30 kg+) utstyrt med kraft- og kraftbegrensningssensorer- har åpnet for automatisert palletering for små og mellomstore bedrifter (SMB). Cobot-palletiserere fjerner kravet til ekspansive, dyre sikkerhetsgjerder, og reduserer systemets fotavtrykk drastisk.
Markedsbegrensninger og tekniske utfordringer
1, Høyt startkapitalutlegg
Til tross for fallende maskinvarekostnader, krever komplette nøkkelferdige robotpalleteringsceller-inkludert sikkerhetsbeskyttelse, transportører, ende-av-armverktøy og programvareintegrasjon- betydelige CapEx-investeringer ($80 000 til $350,000+ per celle). Dette utgjør en økonomisk hindring for mindre bedrifter med begrensede budsjetter.
2,Integrasjonskompleksiteter i eldre fasiliteter
Ettermontering av avanserte leddroboter i aldrende produksjonsanlegg med begrenset gulvplass, lave takklaringer og ujevne gulv krever omfattende, kostbar spesialdesign.
3, Ferdighetsgap i vedlikehold av robotprogramvare
Å betjene tradisjonelle industriroboter (f.eks. FANUC, ABB, KUKA) krever ofte spesialisert PLS-kunnskap og proprietære programmeringskunnskaper. Små anlegg uten dedikerte kontroller ingeniører kan slite med å håndtere linjeendringer uavhengig.

Omfattende markedssegmentering
For å forstå banen gjennom 2029, er det globale robotpalleteringsmarkedet segmentert på tvers av flere tekniske og applikasjonskategorier:
| Segmenteringskategori | Under-Segmentklassifisering | Nøkkelegenskaper og målapplikasjoner |
| Etter robotteknologitype | Leddede roboter (4-akse / 6-akse) | Dominerende markedsandel; høy hastighet, rekkevidde i flere-retninger, stor nyttelast |
| Samarbeidsroboter (cobots) | Raskt-voksende segment; gjerdeløs drift, kompakt fotavtrykk, lav CapEx | |
| SCARA & Cartesian / Gantry Systems | Høy-presisjon eller ultra-tung laglasting over massive rektangulære arbeidskonvolutter | |
| Etter produktnyttelast | Lav nyttelast (<50 kg) | Esker, kartonger, små brett, legemidler, pakkede matvarer |
| Middels nyttelast (50 kg – 200 kg) | Blandet-koffertstabling, kasser med tunge drikkevarer, applikasjoner for sam-pakking | |
| Heavy Payload (>200 kg) | Full-lags palletering, byggematerialer, kjemikalieposer i bulk, landbruk | |
| Ved slutten-av-Arm Tooling (EOAT) | Vakuum / magnetiske gripere | Porøse eller ikke-porøse bølgepappesker, forseglede kasser, metallbokser |
| Mekaniske / klemmegripere | Stive plastkasser, tømmerbunter, tunge ikke-vakuumvennlige gjenstander | |
| Gaffel/bunn-Støttepinner | Tunge papirsekker, mel/sementposer, skjøre uforseglede beholdere | |
| Hybrid / Multi-funksjonelle verktøy | Håndterer kofferter,-slips og råpaller i én enkelt enhet | |
| Ved slutt-bruksindustrien | Mat og drikke | Største inntektsbidragsyter; raske pakkelinjer, strenge hygienestandarder |
| Farmasøytiske produkter og helsetjenester | Høy nøyaktighet, serialiseringssporing, miljøkrav til renrom | |
| Kjemikalier og byggematerialer | Tunge sekker, etsende eller støvete miljøer, ekstreme nyttelastkrav | |
| E-handel og logistikk / detaljhandel | Blandet-SKU-palletering, raske omstillinger, dynamiske oppfyllelseskrav |
Dybde-analyse av nøkkelsegmenter
1. Teknologisegment: Artikulerte vs. Collaborative Palletizers
- Leddede industriroboter:Har for tiden den dominerende andelen av markedet. Konstruert med 4-spesialist kinematikk dedikert til palletering, utfører disse maskinene oppover 20 til 50 plukk per minutt med sub-millimeter repeterbarhet. De er fortsatt gullstandarden for høyvolums 24/7 industrielle produksjonslinjer.
- Cobot palletizere:Forventet å registrere den høyeste sammensatte årlige veksthastigheten (CAGR) til og med 2029. Cobots demokratiserer automatisering for mindre bedrifter på grunn av plug-and-play-oppsettet, grafiske dra-og-slipp-grensesnitt, minimalt fotavtrykk og raske tilbakebetalingsperioder til (vanligvis 18 måneder).
2. Slutt på-av-armverktøyinnovasjon (EOAT).
Griperen er det kritiske kontaktpunktet mellom roboten og produktet. Innovasjon i EOAT-design driver direkte den generelle systemeffektiviteten:
Regional industrianalyse og utsikter
• Drevet av Kina, Japan, India og Sør-Korea
• Massiv produksjons- og dagligvareproduksjonsbase
• Fokus på lagerautomatisering & cobots
• Alvorlig mangel på arbeidskraft i industrien
• Høy etterspørsel etter-energieffektive systemer
• Sterk tilstedeværelse av topp OEM robotprodusenter
Asia-Stillehavet (APAC)
Asia-Stillehavet har den største andelen av det globale markedet og forventes å beholde sin dominans gjennom 2029. Kina, Japan, Sør-Korea og India fungerer som globale produksjonsknutepunkter. Offentlige initiativer som fremmer Smart Factory-oppgraderinger-sammen med aggressiv automatiseringsutvidelse på tvers av matforedling og elektronikk-driver regional etterspørsel.
Nord-Amerika
Nord-Amerika har en betydelig markedsandel, preget av høye bruksrater av avansert automatisert materialhåndteringsutstyr. Den regionale markedsveksten er underbygget av omfattende infrastruktur for e-handelsoppfyllelse, rask utvidelse av tredjepartslogistikkleverandører (3PL) og akutte arbeidsbegrensninger i produksjonen i USA og Canada.
Europa
Europa er fortsatt en pioner innen robotsikkerhetsstandarder, bærekraft og energi-effektiv automatiseringsteknologi. Land som Tyskland, Italia, Frankrike og Storbritannia fører i bruk, drevet av strenge ergonomiske lover, robuste produksjonsbaser for bil/kjemikalier og tilstedeværelsen av verdens-ledende robotikk-OEM-er (som KUKA, ABB og Comau).
Resten av verden (Latin-Amerika og Midtøsten/Afrika)
Latin-Amerika og MEA representerer fremvoksende vekstgrenser. Industriell modernisering i Brasil, Mexico, Saudi-Arabia og De forente arabiske emirater akselererer adopsjonen innen landbruk, petrokjemikalier og matvareforedlingslinjer.

Konkurransedyktige landskaps- og nøkkelaktører i industrien
Det globale markedet er konsolidert blant etablerte industrirobotikkgiganter, samtidig som det opplever forstyrrelser fra spesialiserte cobot-produsenter og innovative programvareintegratorer.
Viktige strategiske grep på tvers av markedet inkluderer fusjoner og oppkjøp, OEM-partnerskap med programvareutviklere og utgivelsen av høykapasitets-samarbeidende palleteringsarmer.
Fremtredende spillere profilert i markedet:
- FANUC Corporation(Japan) – Kjent for sine dedikerte M-410-serien palleteringsroboter.
- ABB Ltd.(Sveits) – Markedsleder innen kompakte-høyhastighets palleteringsceller og IRB-serier.
- Yaskawa Electric Corporation(Japan) – Leverandør av MOTOMAN palleteringsarmer med avansert bevegelseskontroll.
- KUKA AG(Tyskland) – Tilbyr høy-nyttelast KR QUANTEC- og KR PALLETMATIC-serien.
- Kawasaki Heavy Industries, Ltd.(Japan) – Spesialist på høyhastighets-løsninger for palletering av poser og esker.
- Universal roboter(Danmark) – Pioner innen samarbeidende robotarmer for kompakt palletering av cobot.
- Shandong Unity Robotics / ROBOGIANT(Kina) – Produsent av spesialiserte nøkkelferdige-cobot-palleteringsmaskiner og tilpassede EOAT-systemer.
- Columbia/Okura LLC(USA) – Leder innen integrert robotbasert palleteringscelleteknikk.
- Fuji Robotics(Japan) – Global leverandør av spesialiserte leddpalleteringssystemer.
Nye industritrender som former veien til 2029
1,AI-Drivsyn og dynamisk depalletisering
Tradisjonelle systemer krever stive, forutsigbare boksinnmatingsposisjoner. Integrering av 3D-dybdesensorer og AI-drevne romlige algoritmer gjør det mulig for roboter å behandle blandede-SKU-paller, velge ustrukturerte bokser og utføre sømløs depalletisering i e-handelsoppfyllingssentre.
2,Rise of Robotics-som-en-tjeneste (RaaS)
For å overvinne barrieren med høye forhåndsinvesteringer, tar produsenter i økende grad i bruk RaaS-forretningsmodeller. Fasiliteter kan leie eller lease palleteringsceller basert på månedlig driftsytelse eller kostnad-per-valgmodeller, og flytte investeringen fra CapEx til OpEx.
3,Digital Twins and No-Code Programming Software
Forhånds-konfigurering av pallemønstre ved hjelp av visuell 3D Digital Twin-programvare lar ingeniører simulere linjehastigheter, rekkeviddebegrensninger og gjennomstrømningsflaskehalser før maskinvareinstallasjon. Intuitive grafiske brukergrensesnitt (GUIer) gjør det mulig for arbeidere i butikk-etasje å bygge tilpassede lagmønstre på få minutter.
Strategisk beslutningsrammeverk for systemadopsjon
For ledere av produksjons- og logistikkanlegg som evaluerer en robotpalleteringsinstallasjon, hjelper følgende trinn-for-trinnsrammeverk veiledning for kapitalallokering:
Konklusjon og strategiske anbefalinger
DeGlobalt marked for robotpalleteringsmaskinergjennom 2029presenterer en transformativ mulighet for produsenter, logistikkleverandører og pakkeautomatiseringsintegratorer. Drevet av ubøyelig arbeidsdynamikk, utvidet FMCG-produksjon og gjennombrudd innen kunstig intelligens og samarbeidsrobotikk, akselererer overgangen mot automatisk slutt-av-linjematerialhåndtering.
Strategiske anbefalinger for operasjonsledere:
- Revidere eksisterende gjennomstrømningsbehov:Mål krav til antall-per-minutt (CPM) og produktvekter nøyaktig før du ber om systemtilbud for å unngå over- eller under-spesifisering av maskinvare.
- Prioriter fleksible EOAT-design:Invester i allsidige vakuum- eller kombinasjonsgripere som kan håndtere bokser i flere-størrelser, glide-ark og råpaller til fremtidig-sikker produksjonslinje mot SKU-utvidelse.
- Utforsk Cobot-alternativer for SMB-anlegg:For operasjoner med lav-til-middels hastighet med begrenset gulvplass, gir cobot-palletiserere rask installasjon, minimalt fotavtrykk og rask avkastning.
- Partner med erfarne integratorer:Sørg for at leverandørpartnere tilbyr robust lokal teknisk støtte, omfattende opplæring og tilgjengelige reservedeler for å maksimere langsiktig oppetid for utstyret.